|
| Fundado 24 de marzo de 2008 | 20 de octubre del 2026 |
| Follow @newsmexicocommx |
|
|
Celebración en Palacio Nacional, una calificadora japonesa calificó bien la deuda soberana de México
Lo más interesante que dice el reporte el nearshoring (con Estados Unidos) sigue firme. Esperan que el crecimiento rebote de 0.7% este año a 1.5% en 2026 y 2% en 2027 por el Plan México. Sí les preocupa PEMEX y la revisión del T-MEC, pero ven que el 80% de la deuda se queda en México y eso nos hace resistentes. Este es el estudio completo y a la letra: Con una población de 130 millones y un PIB nominal de aproximadamente 1.8 billones de dólares, ambos los segundos más grandes de Centro y Sudamérica, es una gran potencia regional. La calificación está respaldada por una sólida base industrial exportadora, una gestión financiera y de política monetaria sólida y flexible, y una resiliencia frente a choques externos. Por otro lado, JCR considera como factores de restricción las cargas fiscales, etc., que acompañan el apoyo continuo a Petróleos Mexicanos (PEMEX). El crecimiento real del PIB en el año fiscal 25, afectado por la contención de la inversión compartida, la incertidumbre sobre los aranceles adicionales de EE.UU. y otros factores, vio caer la formación bruta de capital fijo un 6%, y se desaceleró de 1.8% del año anterior a 0.7%. A partir del año 26, se espera que se recupere a medida que se aclare la perspectiva de la inversión y la demanda reprimida entre en escena. En el frente fiscal, a pesar de las medidas de austeridad, el saldo financiero del gobierno general (PSBR) para el año fiscal 25 mejoró a 4.9% del PIB frente al 5.8% del año anterior (4.3% excluyendo el impacto de los apoyos especiales a PEMEX). JCR considera que la consolidación fiscal avanza a medio plazo según lo previsto, la gestión fiscal se mantiene en un nivel manejable y la deuda se reducirá. Por esta razón, la calificación se mantuvo y la perspectiva se colocó en estable. Además, el techo país (country ceiling) se mantiene en A-. (2) En el frente económico, se está expresando la voluntad de nearshoring, y la inversión directa hacia México y la producción de exportación se mantienen firmes. En el año fiscal 25, la tasa de crecimiento real del PIB se desaceleró de 1.8% del año anterior a 0.7% debido a la falta de claridad sobre los aranceles adicionales de EE.UU., el control de la inversión pública para mejorar la salud fiscal y la caída de la inversión privada debido a la incertidumbre sobre la reforma judicial. Sin embargo, en este momento, las exportaciones de equipos electrónicos como servidores respaldadas por la demanda de IA están aumentando significativamente, y se está reanudando la inversión en proyectos de infraestructura pública, por lo que en el segundo semestre del año 26 el crecimiento del PIB real aumentará 2.1% interanual respecto al mismo periodo del año anterior y se espera que entre en una tendencia de recuperación. En el futuro, el Plan México, que es una política industrial del gobierno actual, respaldará la inversión del sector privado que estaba contenida, y JCR espera que la tasa de crecimiento en el año 26 sea de aproximadamente 1.5% y se recupere gradualmente a 2% en el 27. Sin embargo, la revisión del T-MEC (USMCA) en curso es un factor de incertidumbre, y si el contenido de la revisión es desfavorable, existe la posibilidad de una presión a la baja sobre el crecimiento debido a una disminución de la inversión extranjera directa y las exportaciones. Las tasas de política monetaria se han reducido en 11.25% y en la reunión de finales de junio de 2026 se redujeron a 6.5% y se espera que sigan bajando, pero el FRB mantiene una postura cautelosa sobre los recortes de tasas y el banco central también mantiene una postura cautelosa sobre los recortes. La inflación subyacente a finales de septiembre del año 26 es de 3.5%, y se mantiene dentro del objetivo (3% ± 1%). (3) El gobierno está trabajando activamente en la consolidación fiscal, pero el margen para la consolidación fiscal es grande debido a factores estructurales como la estructura de ingresos vulnerable a los precios del petróleo y la ampliación de los gastos de seguridad social y pensiones, y la administración fiscal sigue siendo una tarea difícil. En el año fiscal 25, el PSBR suprimió el gasto y fortaleció la capacidad de recaudación, pero el apoyo a la reestructuración de la deuda de PEMEX hacia P-leyer suprimió los ingresos fiscales y presionó las finanzas, por lo que la mejora de los ingresos fue limitada. Como resultado, el saldo financiero que sirve como indicador de la administración fiscal de México se deterioró en la base HBPSFR (saldo financiero necesario para la estabilización del pasivo del sector público), de -1.6% el año anterior a 51.9% del año 25 a 52.6%. Para el año 26, se espera que el PSBR sea de 4.1% y el HBPSFR de 54.0%. Según el plan fiscal, después de eso, mediante la continuación de la consolidación, el déficit se reducirá aproximadamente 0.2% del PIB por año, y para el año 31 se espera que el HBPSFR se reduzca a 56.5%. Otros pasivos del sector público son bajos en número y proporción, y la deuda del gobierno general, del 50% y pico sobre el PIB, sigue siendo baja según JCR, en un nivel controlado entre los países con calificación A. Además, entre los activos financieros relacionados con la inversión de inversores institucionales como Afores en años recientes... ...respaldado por una gran base, la capacidad de digestión interna de la deuda pública es alta, y aproximadamente el 80% de la deuda pública se digiere en el mercado interno. En el futuro, el gobierno también promoverá una gestión de la deuda centrada en el mercado interno, y para suprimir el riesgo de fluctuación, promoverá la gestión de la deuda con tasas fijas y a largo plazo. (4) PEMEX, como resultado de no haber realizado inversiones adecuadas en desarrollo hasta ahora, por un lado la producción de petróleo crudo sigue estancada durante mucho tiempo, por otro lado el envejecimiento de la infraestructura de producción y los equipos avanza, y está cargada con una gran deuda y se le exige modernizar la gestión empresarial. Debido al alto costo y la baja rentabilidad de la empresa, la mejora de la rentabilidad y la reforma estructural son urgentes, y la composición de la deuda es diversa, pero en el plan a corto plazo se incorpora una reducción. En el pasado, se ha señalado la mejora, y en marzo del año 25 se decidió que la composición de la deuda se mantendría y que la deuda a corto plazo se convertiría en deuda a largo plazo mediante la emisión de bonos del gobierno, y se ha trazado una mejora en la carga de PEMEX. El apoyo a PEMEX se ha convertido en una carga fiscal para el gobierno, y si el apoyo se prolonga, existe el riesgo de que la consolidación fiscal se retrase, por lo que es necesario prestar atención. En el futuro, el gobierno apunta a una mejora autónoma de la posición financiera a través de la recuperación de la producción de petróleo crudo y la mejora continua del flujo de caja. (5) Los ingresos por cuenta corriente son sólidos, y el déficit por cuenta corriente para el año 25 se mantiene en un nivel manejable de 0.5% del PIB gracias a la afluencia de ingresos secundarios a gran escala, como las remesas. El peso frente al dólar se ha movido de manera estable respaldado por ingresos sólidos como remesas y ganancias por metales. A finales del año 25, las reservas de divisas totales son del 32.0% del PIB y están dentro de un rango manejable. Las reservas de divisas también han aumentado debido a la mejora del frente externo, y la línea de crédito flexible del FMI también se mantiene, y la posición externa frente a choques externos es resistente. El sector bancario nacional tiene una tasa de capital propio de 20.8% a finales de julio del año 26, un nivel alto, y la tasa de morosidad se mantiene baja en 2.3%. (Responsables: Masu Kaoru, Nishifuji Kazuki)
|
Revisa tu horóscopo azteca
|


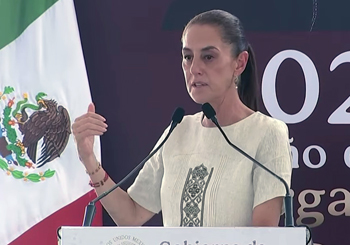 México (Newsmexico.com.mx).- La calificadora japonesa Japan Credit Rating Agency (JCR) ratificó la calificación soberana de México en A- para deuda de largo plazo en moneda extranjera y en A+ para moneda nacional, ambas con perspectiva estable, pero le lanzó una advertencia al gobierno sobre las debilidades que afectarán al país si no se toman en cuenta.